 LA AGENDA QUE MUEVE AL PAÍS
Las PyMEs podrán invertir en eficiencia energética con beneficios fiscales y sin monto mínimo
La Secretaría de Energía incorporó equipos eficientes al Régimen de Incentivo para Medianas Inversiones. Las PyMEs podrán acceder a amortización acelerada y devolución anticipada del IVA sin un piso de inversión para estos bienes.
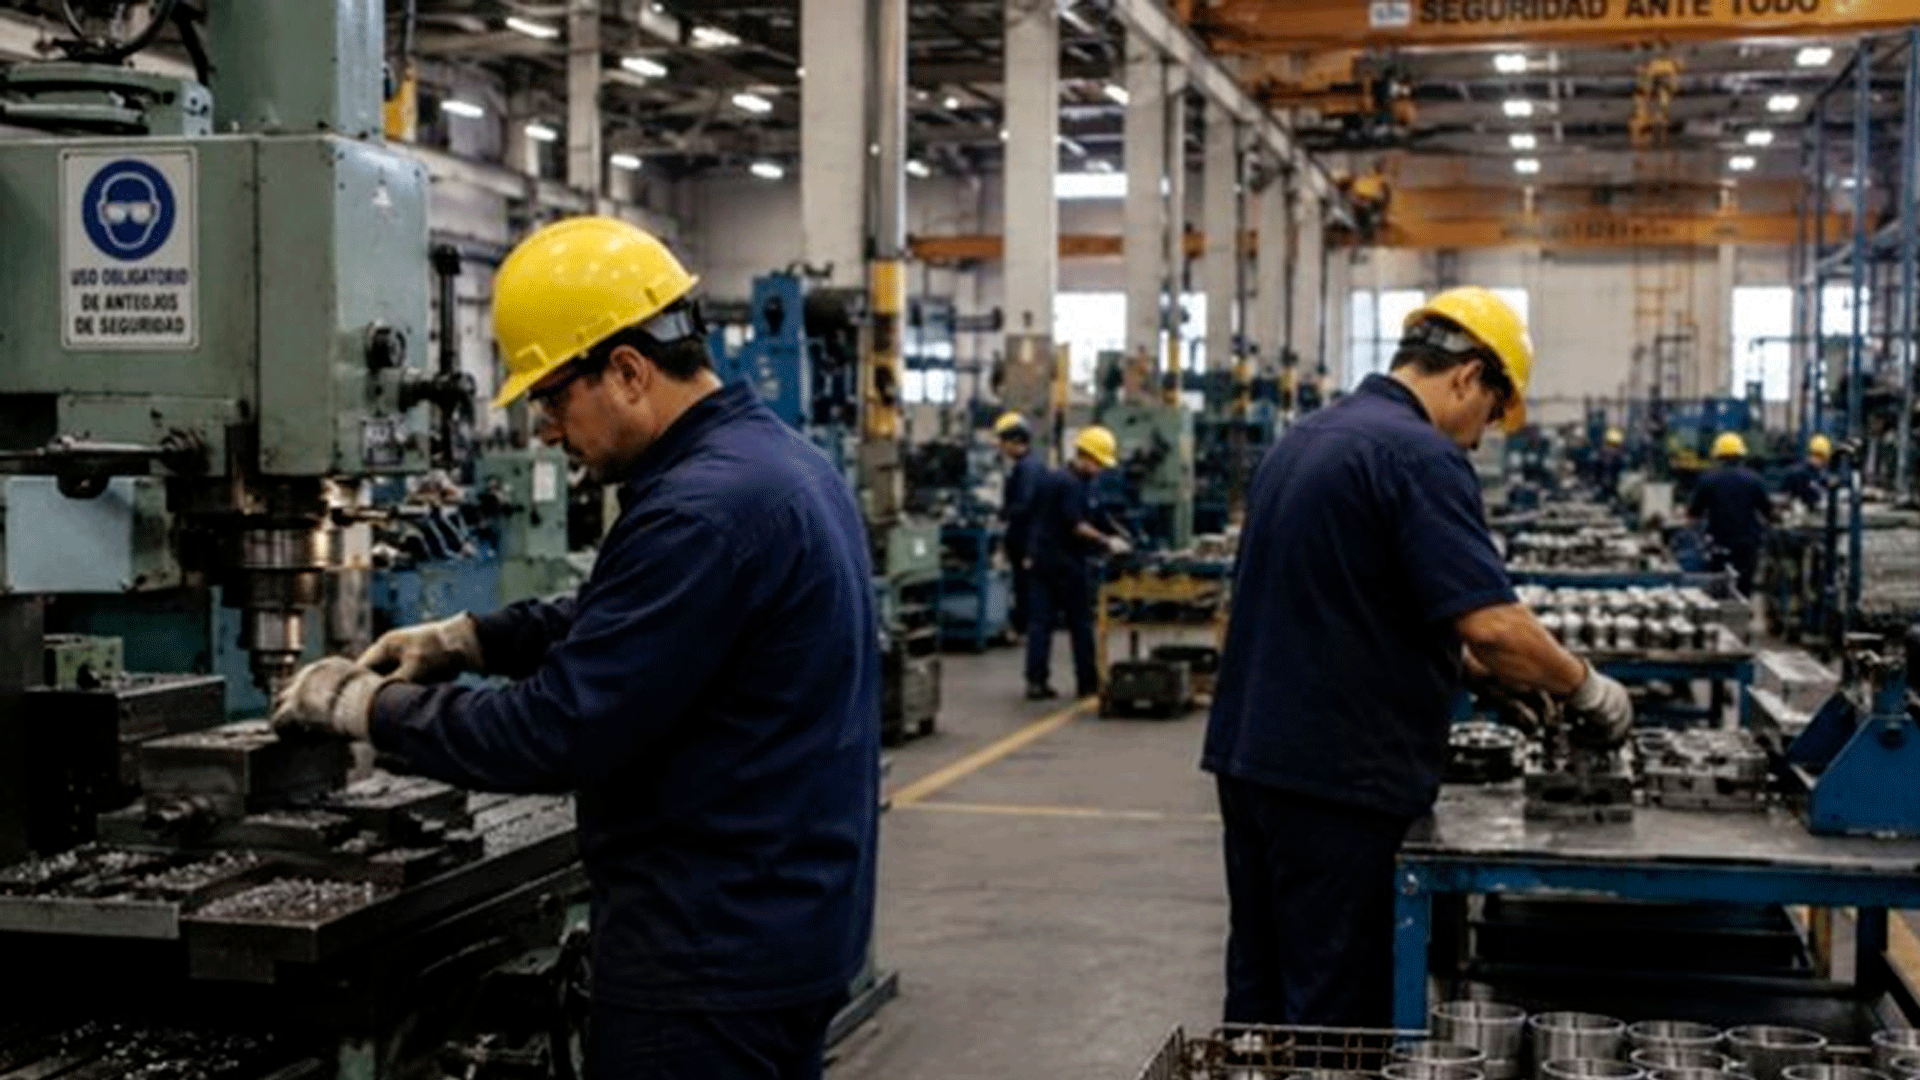 Foto: Alto Impacto
La Secretaría de Energía de la Nación incorporó un conjunto de bienes de eficiencia energética al Régimen de Incentivo para Medianas Inversiones (RIMI), mediante la Resolución 311/2026. La medida permite que micro, pequeñas y medianas empresas computen inversiones destinadas a reducir, recuperar u optimizar el consumo de energía y accedan a amortización acelerada en Ganancias y devolución anticipada de créditos fiscales de IVA.
Equipos alcanzados por el régimen
El anexo técnico incluye motores eléctricos de alta eficiencia, variadores de velocidad, compresores, bombas, ventiladores, calderas, intercambiadores de calor, equipos de refrigeración, bombas de calor, acondicionadores inverter, sistemas solares térmicos e instrumentos de medición. Para este grupo no rige un monto mínimo de inversión, aunque las empresas deben presentar una declaración técnica que vincule cada compra con una mejora energética concreta.
Ampliamos los bienes que se incluyen en el RIMI para que las PyMEs inviertan en eficiencia energética, con beneficios fiscales como la amortización acelerada en Ganancias y la devolución de créditos fiscales del IVA. https://t.co/KUkb2RMif0
— Secretaría de Energía (@Energia_Ar) November 4, 2026
La eficiencia energética quedó incorporada al RIMI sin un piso mínimo de inversión para los bienes definidos por la resolución.
El consumo industrial bajo la lupa
La cartera nacional estimó que los motores representan entre 60% y 70% del consumo eléctrico de una planta, mientras que el aire comprimido puede explicar entre 15% y 25%. También indicó que la incorporación de velocidad variable puede reducir entre 20% y 50% el uso de energía en determinadas aplicaciones, cifras que deberán evaluarse caso por caso según la carga y el proceso productivo.
La ingeniería, la instalación y la capacitación asociadas podrán integrar el proyecto cuando estén directamente ligadas a los equipos admitidos. La autoridad de aplicación podrá auditar la documentación y el desempeño declarado, por lo que el beneficio fiscal no reemplaza la evaluación técnica ni garantiza por sí solo el ahorro proyectado.
Fuente: Secretaría de Energía de la Nación
 Formación nuclear
 Servicios
 Cadena de valor
 NODOENERGÍA